Leasing per mezzi e attrezzature dell'impresa edile: come funziona e cosa guardare
Escavatori, autocarri, ponteggi: con il leasing non paghi tutto subito, ma alla fine paghi di più. Ecco come confrontarlo con noleggio e acquisto.
Con il leasing una banca o una società finanziaria compra il mezzo e te lo dà in uso: tu paghi canoni e alla fine puoi riscattarlo. Tieni libera la cassa, ma paghi di più in totale e il debito compare in Centrale rischi anche se nel bilancio OIC il bene non c'è. Per confrontare le offerte guarda il costo totale e il tasso leasing, non il canone.
Cos'è il leasing e come funziona?
Il leasing è un modo di avere un mezzo o un'attrezzatura senza comprarli subito. Una società di leasing (una banca o una società finanziaria) compra il bene che hai scelto tu dal fornitore e te lo dà in uso. Tu paghi un canone ogni mese o ogni trimestre e, alla fine, puoi diventarne proprietario pagando una somma finale: il riscatto.
Finché non riscatti, il bene è della società di leasing. Tu lo usi in cantiere, lo assicuri e lo mantieni, ma non è tuo. È un finanziamento a tutti gli effetti: invece di prestarti i soldi, la società compra il bene al posto tuo.
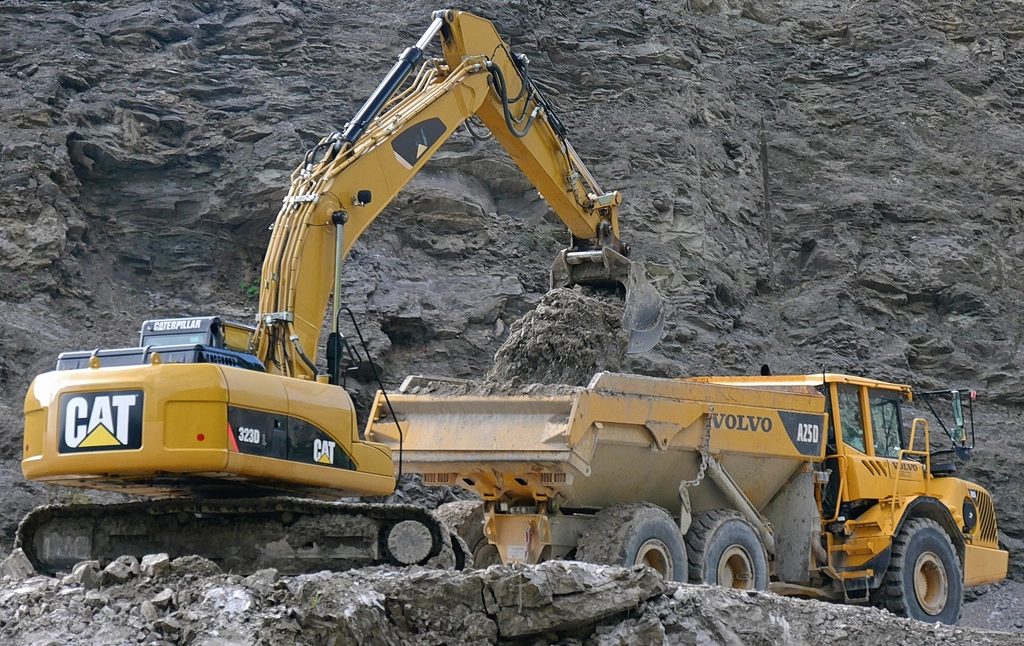
Per un'impresa edile il leasing si usa spesso per escavatori, minipale, autocarri, gru, ponteggi e furgoni. Il vantaggio principale è la cassa: non tiri fuori tutto il prezzo in un colpo solo.
Leasing finanziario, leasing operativo, noleggio o acquisto: che differenza c'è?
La differenza sta in chi tiene il rischio del bene e in cosa succede alla fine del contratto.
| Formula | Come funziona | Alla fine |
|---|---|---|
| Acquisto | Paghi il prezzo, con soldi tuoi o con un finanziamento | Il bene è tuo da subito |
| Leasing finanziario | La società di leasing compra il bene, tu paghi i canoni e tieni rischi e manutenzione | Puoi riscattarlo con il prezzo fissato nel contratto |
| Leasing operativo | Di solito lo offre il produttore o un rivenditore: canone che spesso comprende assistenza e manutenzione | Il bene torna indietro; il riscatto può mancare o essere a valore di mercato |
| Noleggio | Paghi l'uso per giorni, mesi o anni, spesso con servizi inclusi | Restituisci il bene |
Il leasing finanziario conviene quando il mezzo ti serve per molti anni e vuoi tenerlo. Il noleggio conviene per mezzi che usi poco o per un solo cantiere: paghi solo il periodo che ti serve. Il leasing operativo sta in mezzo. Attenzione ai nomi: conta quello che c'è scritto nel contratto, non come lo chiama il venditore.
Pubblicità
Pubblicità
Bolle e fatture
al loro posto
Una foto alla bolla e il costo va sul cantiere giusto.
GuardaIl leasing entra in Centrale rischi?
Sì, se a fartelo è una banca o una società finanziaria e il debito supera la soglia. La Centrale rischi della Banca d'Italia registra i finanziamenti oltre 30.000 euro verso il singolo intermediario, e il leasing finisce tra i «rischi a scadenza», insieme ai mutui (guida della Banca d'Italia alla Centrale rischi).
Questo conta quando chiedi un fido. La banca vede quanto hai già in leasing e quanto ti manca da pagare, anche se nel tuo bilancio il debito non compare (lo vediamo più sotto). Un noleggio fatto con un'impresa che non è una banca né una società finanziaria, invece, in Centrale rischi non c'è. Se vuoi capire come leggere il tuo prospetto, trovi una guida nella nostra sezione Banche e fido.
Cosa cambia per la cassa: un esempio con i numeri
Prendiamo un escavatore da 100.000 euro (importi senza IVA). Mettiamo a confronto il primo anno se lo paghi tutto subito o se lo prendi in leasing a 48 mesi.
| Uscite del primo anno | Acquisto con soldi tuoi | Leasing |
|---|---|---|
| Pagamento al fornitore | −100.000 | 0 |
| Maxicanone alla firma | 0 | −10.000 |
| 12 canoni mensili da 2.000 | 0 | −24.000 |
| Totale uscito nel primo anno | −100.000 | −34.000 |
Esempio con numeri inventati, per mostrare il metodo. Non sono condizioni di mercato.
Con il leasing nel primo anno escono 66.000 euro in meno. Ma alla fine paghi di più: in questo esempio 10.000 di maxicanone, 48 canoni da 2.000 (96.000) e un riscatto di 1.000 fanno 107.000 euro, contro 100.000. Quei 7.000 euro in più sono il costo del finanziamento. La domanda giusta non è «quanto pago al mese», ma «quanto pago in tutto e quanto mi costa avere la cassa libera».
Ricorda anche l'IVA: su ogni canone c'è l'IVA, che di norma recuperi, ma che intanto esce dalla cassa.
Come si vede il leasing in bilancio?
Nel bilancio fatto con i principi contabili italiani (OIC) il leasing finanziario si registra con il metodo patrimoniale: i canoni vanno nei costi, anno per anno, e il bene non entra tra le immobilizzazioni finché non lo riscatti. Il codice civile non prevede di iscrivere il bene e il debito nel bilancio di chi usa il bene. Chi fa il bilancio in forma ordinaria deve però mettere in nota integrativa un prospetto con il valore attuale dei canoni ancora da pagare e con l'effetto che avrebbe avuto il bene se fosse stato iscritto come proprio (art. 2427, n. 22). Chi fa il bilancio abbreviato o da microimpresa non è obbligato. Lo riassume la stessa Fondazione OIC, che ha studiato un possibile cambio di regole senza però modificarle.
In pratica il bilancio sembra più leggero di debiti di quello che è. Le banche lo sanno e guardano la Centrale rischi. Chi invece usa i principi contabili internazionali (IFRS 16) segue altre regole, ma per una PMI edile è raro.
I canoni sono deducibili?
In generale sì: i canoni di leasing di un bene usato per l'impresa sono costi deducibili, ma la legge fissa una durata minima su cui dedurli, legata al periodo di ammortamento del bene. Per immobili e veicoli ci sono regole a parte. Dal 1° gennaio 2027 le regole sui redditi d'impresa passano nel nuovo testo unico delle imposte sui redditi (decreto legislativo 19 giugno 2026, n. 117). Prima di firmare, fai vedere il piano dei canoni al commercialista: ti dice quanto deduci ogni anno nel tuo caso.
Cosa guardare nel contratto prima di firmare
- Prezzo del bene. Controlla che sia quello concordato con il fornitore. Tutto il resto si calcola da lì.
- Maxicanone. È il primo canone, più alto degli altri. Più è alto, più bassi sono i canoni dopo, ma più cassa esce subito.
- Numero e importo dei canoni. Moltiplica e somma tutto, riscatto compreso: è il costo totale vero.
- Riscatto. Guarda l'importo e la data. Un riscatto molto basso di solito vuol dire canoni più alti.
- Tasso leasing. Per le imprese il foglio informativo del leasing finanziario non indica il TAEG (previsto per i consumatori) ma il «tasso leasing»: il tasso che rende uguali il costo del bene e il valore attuale di canoni e riscatto (disposizioni di trasparenza della Banca d'Italia). È il numero da usare per confrontare due offerte.
- Spese accessorie. Istruttoria, incasso canone, assicurazione, perizie, spese di riscatto: chiedi l'elenco scritto.
- Indicizzazione. Se il canone segue un tasso di mercato, può salire. Chiedi una simulazione.
- Mancati pagamenti ed estinzione. Leggi cosa succede se salti dei canoni e quanto costa chiudere prima. Su questo, se hai dubbi, fai leggere il contratto a un avvocato.
Il canone basso non dice niente: conta il totale da pagare e il tasso leasing.
Domande frequenti
Che differenza c'è tra leasing e noleggio?
Con il leasing finanziario paghi canoni e alla fine puoi riscattare il bene. Con il noleggio paghi solo l'uso e poi restituisci il mezzo, spesso con manutenzione compresa.
Il leasing compare in Centrale rischi?
Sì, se a fartelo è una banca o una società finanziaria e il debito verso quell'intermediario supera 30.000 euro. È registrato tra i rischi a scadenza, come i mutui.
Il bene in leasing va nel bilancio dell'impresa?
Con i principi contabili italiani no: i canoni vanno nei costi e il bene entra tra le immobilizzazioni solo con il riscatto. Chi fa il bilancio ordinario deve dare un prospetto in nota integrativa.
Cos'è il maxicanone?
È il primo canone, più alto degli altri, pagato alla firma. Abbassa i canoni successivi ma assorbe subito cassa.
Come confronto due offerte di leasing?
Somma maxicanone, tutti i canoni, riscatto e spese, e confronta il tasso leasing indicato nel foglio informativo. Il canone mensile da solo non basta.
Spazio sponsorizzato
Pubblicità
Il conto di questa guida,
fatto da solo
- Le ore dei rapportini dal telefono diventano costo della commessa
- Le bolle si leggono da una foto
- SAL, fatture e margine nello stesso programma
Questo spazio è pubblicità di Portante, il gestionale per imprese edili. Come riconosciamo la pubblicità lo trovi in Chi siamo.
Fonti
- Banca d'Italia: La Centrale dei rischi in parole semplici (PDF)
- Banca d'Italia: disposizioni sulla trasparenza delle operazioni e dei servizi bancari e finanziari
- Fondazione OIC: feedback statement sulla survey sul leasing, con le regole contabili in vigore (PDF)
- Normattiva: decreto legislativo 19 giugno 2026, n. 117, nuovo testo unico delle imposte sui redditi
Scritto sulle fonti ufficiali indicate qui sopra. Se una norma cambia, aggiorniamo questa pagina e scriviamo cosa è cambiato.